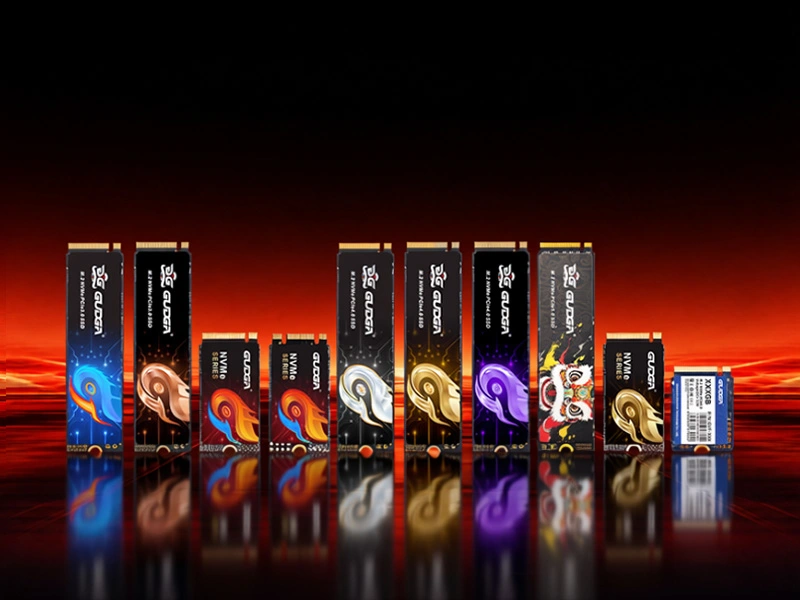
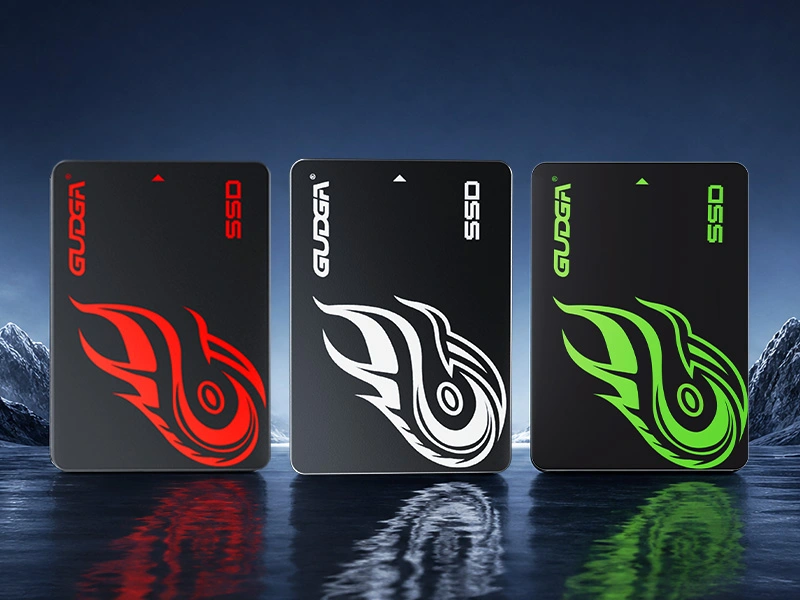
Der Speichermarkt zeigte im Juli 2026 deutliche Divergenzen: Die SSD-Preise stabilisierten sich, während die DDR5-Preise weiter stiegen und neue Höchststände erreichten.
Der globale Speichermarkt weist in jüngster Zeit eine deutliche strukturelle Divergenz auf. Ab Juli 2026, VerbraucherklasseSSDDie Preise stabilisierten sich im Allgemeinen, mit minimalen Schwankungen der Endmarktpreise und einem relativ ausgeglichenen Angebot und Nachfrage. Unterdessen setzten die Preise für DDR5-Speicher das ganze Jahr über ihren Aufwärtstrend fort, wobei die monatlichen Steigerungen zunahmen und das Wachstum im Jahresvergleich deutlich zunahm, wodurch sie zur größten Preisvariable in der Speicherbranche wurden. Branchenanalysten weisen darauf hin, dass die durch KI-Rechenleistung vorangetriebene Umstrukturierung der Produktionskapazitäten und das Missverhältnis zwischen Angebot und Nachfrage die Hauptfaktoren für diese Polarisierung im Speichermarkt sind. Die Branche hat offiziell den homogenen Zyklus umfassender Preiserhöhungen und -senkungen hinter sich gelassen und ist in eine neue Phase struktureller Divergenz eingetreten.
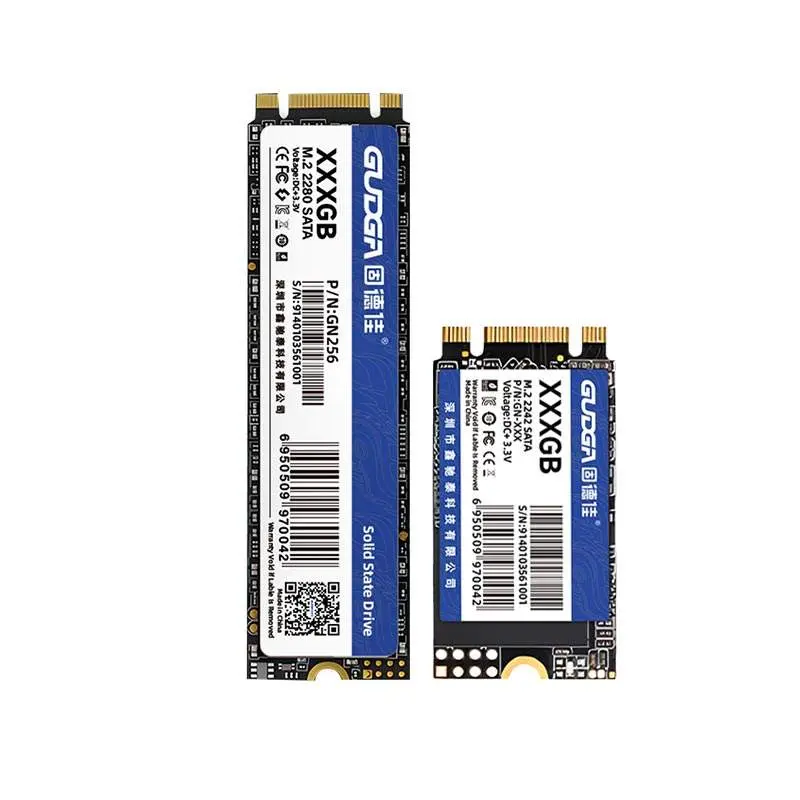
Aus Sicht der SSD-Marktleistung sind die Preise für verschiedene PC-SSD-Produkte für Endverbraucher und Mainstream inzwischen in einem stabilen Bereich angekommen. Laut Preisdaten inländischer Hardwarekanäle sind die aktuellen Preise für Mainstream-PCIe 4.0-SSDs mit 1 TB und 2 TB relativ stabil geblieben, ohne nennenswerte Preisschwankungen, und die Preisunterschiede zwischen Marken sind normal geblieben. Im Vergleich zu den Preisschwankungen, die durch frühere Schwankungen der Produktionskapazität von Speicherchips verursacht wurden, liegt der aktuelle Bestand an NAND-Flash-Speicherchips in einem angemessenen Bereich. Samsung, SK Hynix, Micron und inländische Speicherhersteller geben kontinuierlich Produktionskapazitäten frei, und Angebot und Nachfrage auf dem Verbraucher-SSD-Markt sind grundsätzlich ausgeglichen.
Mittlerweile hat die Wettbewerbslandschaft des SSD-Marktes den Druck der Preiserhöhungen wirksam ausgeglichen. Einerseits zeigten inländische Speicherchips und unabhängige Marken weiterhin ihre Stärke, erhöhten die Produktionskapazität stetig und füllten die Angebotslücke auf dem Markt, wodurch das Potenzial für erhebliche Preiserhöhungen effektiv unterdrückt wurde. Die Wachstumsraten der Nachfrage in den Märkten für Unterhaltungselektronik und PC waren hingegen moderat, ohne dass es zu einer konzentrierten Bevorratung oder einem Nachfrageschub kam. Der Lagerumschlag im Kanal verlief ordnungsgemäß und die Hersteller mussten die Preise nicht anpassen, um den Markt auszugleichen. Insgesamt war die Preisentwicklung stabil und kontrollierbar, und die Kosten der Verbraucher für den Bau und die Aufrüstung von PCs blieben stabil.
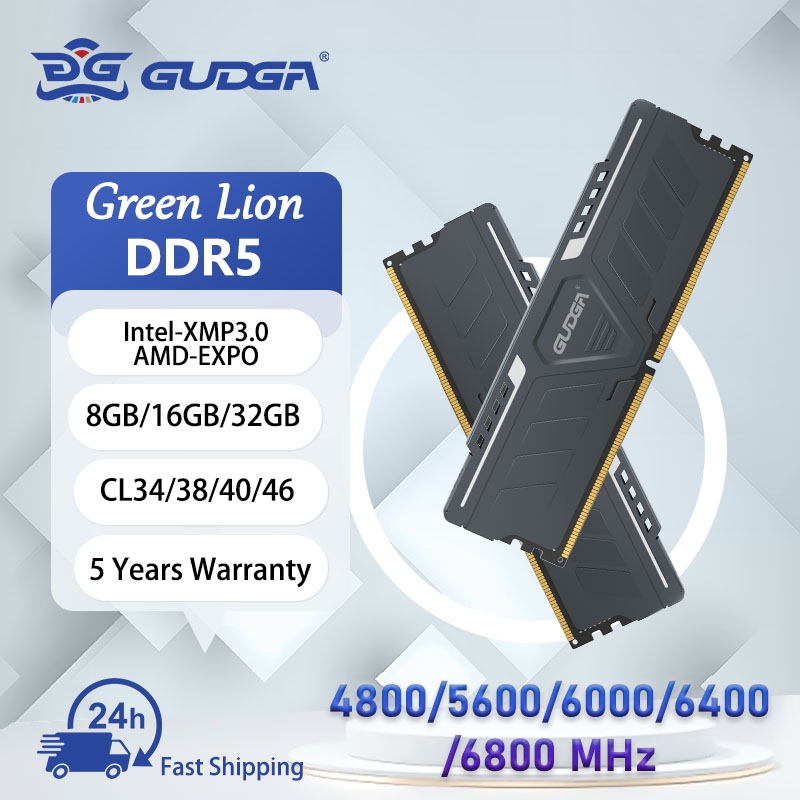
Im krassen Gegensatz zum stabilen Trend bei SSDs stiegen die Preise für DDR5-Speicher weiter an, wobei der Preiserhöhungstrend im gesamten ersten Halbjahr 2026 anhielt und bis in den Juli hinein anhielt. Den neuesten Daten der Branchenorganisation ThinkComputers zufolge sind die Preise für DDR5-Speicher im Juli 2026 um 7 % gestiegen, ein unglaublicher Anstieg von 448 % im Vergleich zum gleichen Zeitraum im Jahr 2025. Die Preise für viele DDR5-Speichermodule mit Mainstream-Kapazität erreichten in fast zwei Jahren neue Höchststände. Kanaldaten zeigen, dass die Vertragspreise und Terminal-Einzelhandelspreise der Mainstream-DDR5-Module mit 16 GB und 32 GB weiter stiegen und die Marktbeschaffungskosten stetig stiegen.
Der Hauptgrund für den anhaltenden Preisanstieg von DDR5 ist die strukturelle Umstrukturierung der Industriekapazität, die durch das explosionsartige Wachstum der KI-Rechenleistung verursacht wird. Die drei größten DRAM-Hersteller der Welt, Samsung, SK Hynix und Micron, haben ihr Kapazitätslayout erheblich angepasst und über 40 % ihrer DRAM-Kapazität für die Produktion von HBM-Speicher mit hoher Bandbreite, High-End-DDR5 für Server und anderen Speicherprodukten zur Unterstützung der KI-Rechenleistung bereitgestellt, um die Nachfrage von KI-Rechenzentren und High-End-Servern vollständig zu decken. Da ein einzelner HBM-Chip das Zwei- bis Dreifache der Waferfläche von gewöhnlichem DDR5 einnimmt, wird eine große Menge an Kapazität für High-End-KI-Speicherprodukte genutzt, was das Angebot an DDR5 für Verbraucher und Zivilisten direkt verknappt.
Dieses gravierende Missverhältnis zwischen Angebot und Nachfrage hat den Preisanstieg noch weiter verschärft. Derzeit reicht der Gesamtbestand der drei großen Speicherhersteller nur für 3 bis 5 Wochen und liegt damit weit unter dem Branchenstandard für Sicherheitsvorräte von 6 bis 8 Wochen, was zu einer strukturellen Knappheit auf dem Markt für DDR5 für Endverbraucher führt. Gleichzeitig explodiert die Nachfrage nach KI-Servern. Der Speicherbedarf eines einzelnen KI-Rechnergeräts übersteigt den Speicherbedarf herkömmlicher Server bei weitem. Im Jahr 2026 hat die Nachfrage nach KI-bezogenem DRAM 40 % überschritten und wird im Jahr 2027 voraussichtlich 50 % überschreiten. Die weltweiten Speicherkapazitätsressourcen tendieren weiterhin zum High-End-Rechenleistungsmarkt, und die Angebotslücke bei zivilem DDR5 wird immer größer.
Darüber hinaus priorisieren große ausländische Hersteller Bestellungen von KI-Kunden führender Technologieunternehmen, was die Angebotslücke im heimischen High-End-DDR5-Markt noch deutlicher macht. Preise für einige im Inland hergestellte ProdukteDDR5Die Module haben bereits die der ausländischen Marken übertroffen, was zu einer kontinuierlichen Ausweitung der Prämien auf dem Endverbrauchermarkt geführt hat. Infolgedessen sind die Speichermaterialkosten für Laptops, Desktops und Consumer-PCs stark gestiegen. Die Speicherkosten in dünnen und leichten Laptops der Einstiegsklasse sind von 10 % auf über 30 % gestiegen, was indirekt die Gesamtkosten dieser Produkte in die Höhe treibt.
Was zukünftige Markttrends angeht, gehen Branchenanalysten davon aus, dass der SSD-Markt kurzfristig stabil bleiben dürfte, mit ausreichender NAND-Produktionskapazität und stabiler Verbrauchernachfrage, was keine Grundlage für erhebliche Preisschwankungen bietet. Allerdings ist die DDR5-Preiserhöhung noch nicht vorbei. Angesichts des anhaltenden Anstiegs der Nachfrage nach KI-Rechenleistung und der Schwierigkeit, die Produktionskapazitätsstruktur kurzfristig anzupassen, dürften die DDR5-Preise mit leichten Aufwärtsschwankungen in der zweiten Jahreshälfte hoch bleiben. Langfristig wird erwartet, dass sich das Ungleichgewicht zwischen Angebot und Nachfrage bei DDR5 allmählich abschwächt, wenn Speicherhersteller neue Produktionskapazitäten einführen und ihre Kapazitätsstruktur schrittweise optimieren, die strukturelle Differenzierung innerhalb der Branche jedoch zur Norm wird.
Für Verbraucher ist die Kosteneffizienz von SSD-Upgrades und Systemaufbauten derzeit stabil und ermöglicht einen normalen On-Demand-Kauf. Es wird empfohlen, DDR5-Speicher nur bei Bedarf zu kaufen, um höhere Kosten durch späteres Auffüllen zu höheren Preisen zu vermeiden. Für Industriehersteller zwingt diese Marktdifferenzierung Unternehmen dazu, ihre Produktportfolios anzupassen und High-End-KI-Speicher mit Speicherkapazität für Endverbraucher in Einklang zu bringen, um das Ungleichgewicht zwischen Angebot und Nachfrage zu mildern.
Wir verwenden Cookies, um Ihnen ein besseres Surferlebnis zu bieten, den Website-Verkehr zu analysieren und Inhalte zu personalisieren. Durch die Nutzung dieser Website stimmen Sie der Verwendung von Cookies zu.Datenschutzrichtlinie